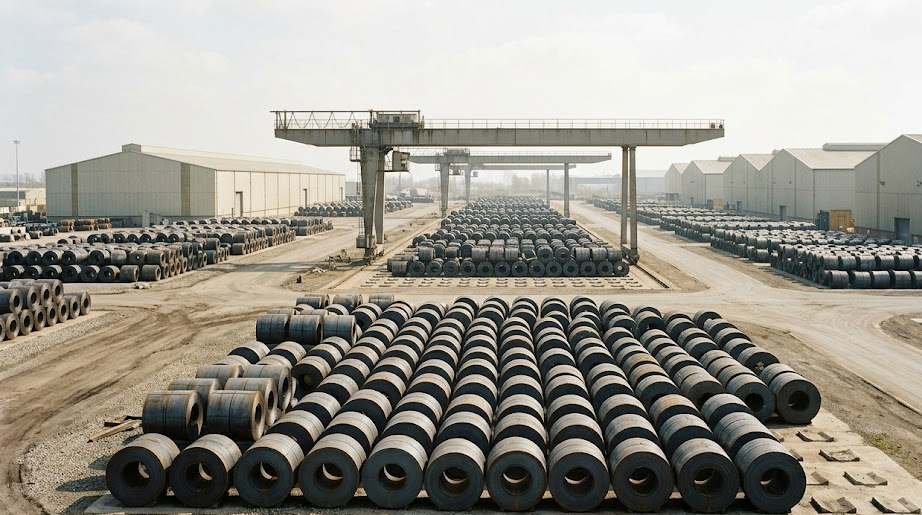
政府が産業界のグリーン・低炭素転換に供給する資金を、2026年に8兆7千億ウォンから10兆6千億ウォンに増やす。同じ日に公開された鉄鋼産業の温室効果ガス排出量は2年連続で減り、その原因として削減設備への投資ではなく生産縮小が指摘された。排出が減った幅と対象年度は併せて示されなかった。
生産が減って排出が減ったのであれば、生産が回復するときに排出も戻ってくる。
OECDの分析はその経路をより狭く見る。鉄鋼の供給過剰が価格と収益性を押し下げることで鉄鋼会社が使える投資財源が減り、そのために低炭素転換が遅れるという診断だ。鉄鋼の脱炭素には大きな規模の資金がかかる。収益性が削られた企業に大規模な設備交換を求める矛盾が生じる。
政府は鉄鋼のように温室効果ガスを多く排出する業種の脱炭素支援を増やすとした。拡大された10兆6千億ウォンのうち鉄鋼にいくらが配分されるのか、どのような形で出されるのかは併せて明らかにされなかった。
大統領は国連で「K-GX」を示した。政府が策定中の産業転換戦略だ。業種別の削減手段と技術開発、投資および金融支援の方策は策定段階にとどまっている。戦略の内容が埋められる過程で鉄鋼がどの順序で扱われるかが、実際の執行を分ける。
排出統計が2年連続で下を向いたことは事実だ。その減少が設備交換から来たのか粗鋼生産の減少から来たのかを区分しなければ、転換資金の効果も測る術がない。K-GXが業種別の削減手段を確定する時点で鉄鋼の排出集約度を併せて公開するかが、一つの目安となる。
クァク・ドンヒョン記者 · Breath.Econ